Ordinaria e straordinaria amministrazione: cosa può fare l’amministratore di sostegno senza il giudice tutelare
Ordinaria e straordinaria amministrazione nell'AdS: quali atti l'amministratore compie da solo e quando serve l'autorizzazione…
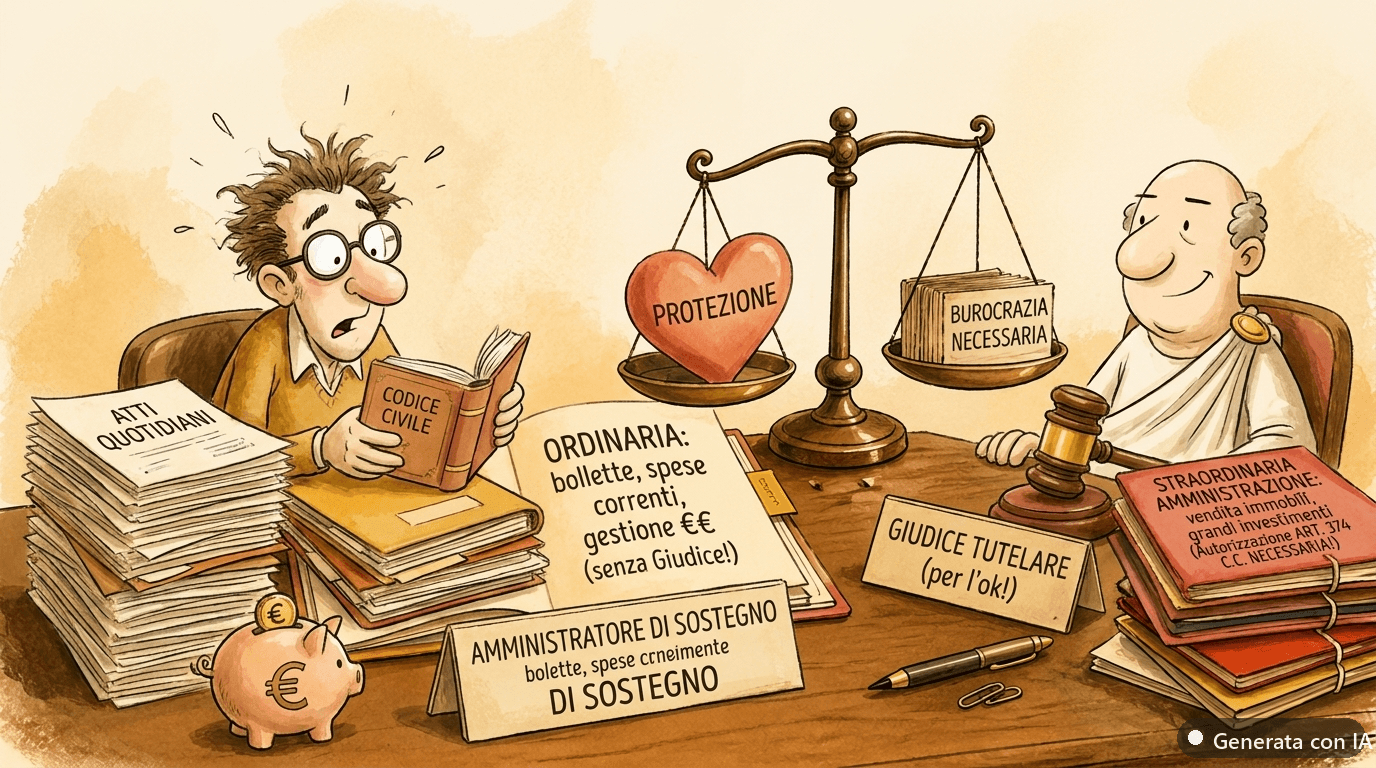
«Avvocato, posso spostare i risparmi di mia madre su un conto deposito? E vendere la sua vecchia auto? Devo chiedere ogni volta il permesso al giudice?». La domanda torna in studio con la regolarità delle stagioni. La risposta sta tutta in una distinzione che il codice civile dà per scontata, ma che nella pratica genera più grattacapi di una successione contestata: quella tra ordinaria e straordinaria amministrazione. Capire da che parte cade un atto significa sapere se l’amministratore di sostegno può firmare da solo oppure se, prima di muoversi, deve passare dal giudice tutelare. Sbagliare non è un dettaglio: un atto di straordinaria amministrazione compiuto senza autorizzazione è un atto zoppo, che chiunque può far cadere.
Il codice non offre un elenco chiuso. A tracciare la linea è la giurisprudenza, con un criterio funzionale ormai consolidato: la Corte di Cassazione (sentenza n. 7546 del 15 maggio 2003) qualifica come atto di ordinaria amministrazione quello oggettivamente utile a conservare il valore del patrimonio, di modesto rilievo economico rispetto al suo insieme e con margini di rischio contenuti. È di straordinaria amministrazione, all’opposto, l’atto idoneo a incidere sulla consistenza del patrimonio, capace di ridurlo o di gravarlo di pesi senza un corrispondente vantaggio.
Non conta l’etichetta formale dell’operazione, conta il suo effetto potenziale. Pagare le utenze, riscuotere la pensione, provvedere alle spese di mantenimento e alle piccole manutenzioni è ordinaria amministrazione. Vendere o comprare un immobile, riscuotere capitali, accettare o rinunciare a un’eredità, contrarre un mutuo, transigere una lite oppure investire i risparmi in titoli, fondi o polizze appartiene al versante straordinario.
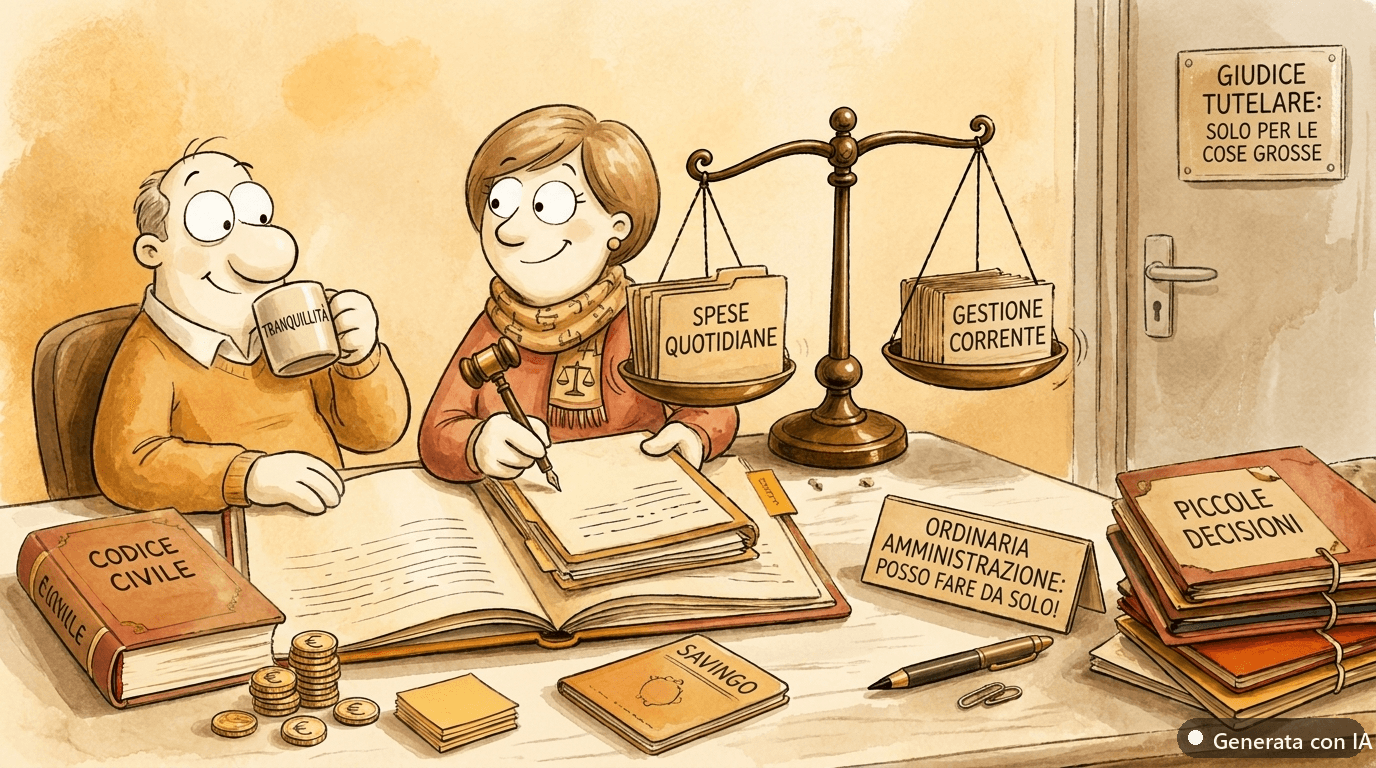
L’amministratore di sostegno non è un tutore a tutto campo. I suoi poteri li disegna, uno per uno, il decreto di nomina del giudice tutelare (art. 405 c.c.), ritagliati sulle concrete esigenze del beneficiario. È il cuore dell’istituto: un abito su misura, non una divisa uguale per tutti. Entro il perimetro dell’ordinaria amministrazione fissato nel decreto, dunque, l’amministratore agisce in autonomia e non deve chiedere nulla a nessuno.
Va ricordato l’altro lato della medaglia: tutto ciò che il decreto non affida all’amministratore resta nella piena disponibilità del beneficiario, che conserva la capacità di compiere da sé gli atti non attribuiti. La misura protegge, non espropria. Sul fronte pratico delle operazioni allo sportello, del resto, i paletti li mette il giudice e non l’impiegato di turno, come ho già avuto modo di ricordare parlando di banca e Poste e amministratore di sostegno.
Per gli atti eccedenti l’ordinaria amministrazione la strada è una sola: l’autorizzazione. L’art. 411 c.c. richiama, per l’amministrazione di sostegno, le regole dettate in materia di tutela dagli artt. 374 e seguenti. L’art. 374 c.c. elenca gli atti che non si possono compiere senza il via libera del giudice tutelare: riscuotere capitali, alienare beni, costituire o cancellare pegni e ipoteche, accettare o rinunciare a eredità, accettare donazioni o legati gravati da pesi, procedere a divisioni, fare transazioni, stipulare locazioni ultranovennali e promuovere giudizi.
Ne deriva una conseguenza spesso trascurata: investire i risparmi del beneficiario in BTP, fondi comuni o polizze non è una scelta libera dell’amministratore. È un atto di straordinaria amministrazione, e come tale va autorizzato, allegando all’istanza la documentazione bancaria che descrive caratteristiche e rischi dell’operazione. Il giudice valuta se l’investimento è nell’interesse concreto della persona, non solo la sua redditività.
C’è una novità che semplifica la vita a chi amministra. Fino a pochi anni fa alcuni di questi atti richiedevano l’autorizzazione del tribunale in composizione collegiale, prevista dall’art. 375 c.c. Quella norma è stata abrogata dalla riforma Cartabia (D.Lgs. 149/2022), con effetto dai procedimenti instaurati dal 28 febbraio 2023: oggi le autorizzazioni sono concentrate tutte nel giudice tutelare. Un unico interlocutore, un procedimento più snello, meno passaggi burocratici (per approfondire il testo vigente si può consultare l’art. 374 c.c.).
Immaginiamo l’amministratore che, in buona fede, vende un immobile o svincola un investimento senza chiedere nulla. Che fine fa quell’atto? Non è nullo, non sparisce dal mondo giuridico, ma è annullabile ai sensi dell’art. 377 c.c. Si tratta di un’annullabilità relativa: l’atto resta in piedi finché qualcuno non lo contesta, e a poterlo fare sono l’amministratore, il beneficiario, i suoi eredi o aventi causa o il PM. Un’incertezza che pesa sulla controparte e che nessun acquirente o istituto di credito ama.
La morale è tanto banale quanto trascurata: nel dubbio, si chiede (senza appesantire il carico dei Tribunali). Un’istanza in più al giudice tutelare costa tempo, ma protegge l’operato dell’amministratore e la stabilità dell’atto. E poiché ogni atto compiuto va poi reso al giudice, conviene ricordare che anche la fase del controllo pretende ordine e trasparenza, come racconto a proposito del rendiconto dell’amministratore di sostegno. La distinzione tra ordinaria e straordinaria amministrazione, in fondo, non è un capriccio del legislatore: è la bussola che tiene insieme l’autonomia di chi amministra e la tutela di chi è amministrato.
Contenuto redatto con il supporto di sistemi di AI (Reg. UE 2024/1689). Ha natura informativa e non costituisce parere legale.