Ordinaria e straordinaria amministrazione: cosa può fare l’amministratore di sostegno senza il giudice tutelare
Ordinaria e straordinaria amministrazione nell'AdS: quali atti l'amministratore compie da solo e quando serve l'autorizzazione…
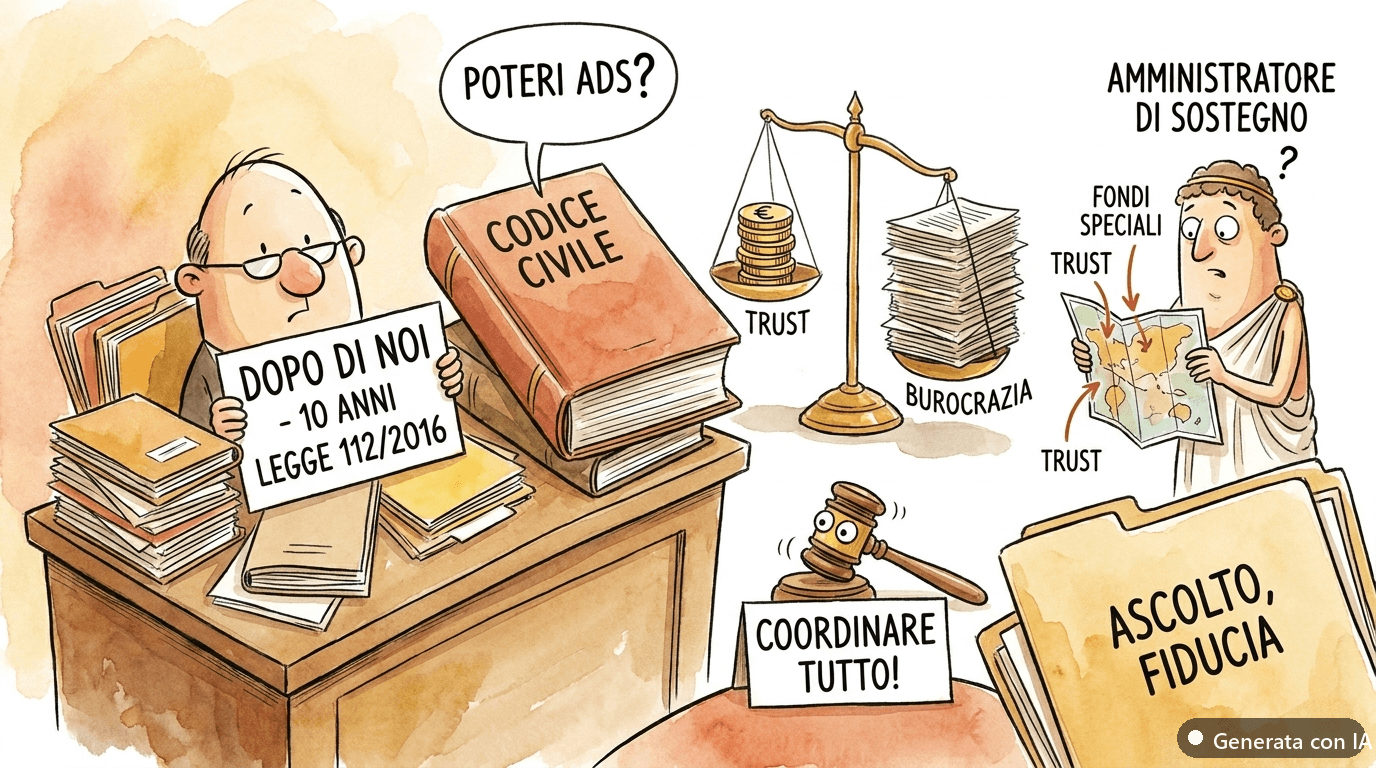
A giugno 2016, fra l’entusiasmo dei convegni e qualche sospetto in commissione Bilancio, il Parlamento approvava la Legge 22 giugno 2016, n. 112, meglio nota come Legge sul “Dopo di Noi”. Dieci anni dopo, mentre i genitori invecchiano e i fratelli e le sorelle se ne stanno con le loro vite, la domanda che ricorre nello studio del giudice tutelare è sempre la stessa: «Quando io non ci sarò più, chi penserà a mio figlio? E i soldi che lascio, finiranno davvero a lui?».
Buona notizia: la Legge 112/2016 esiste apposta per questo. Cattiva notizia: senza un coordinamento serio fra Dopo di Noi e amministrazione di sostegno, il “Dopo di Noi” rischia di diventare un “Mai più di Nessuno”. Vediamo perché.
La Legge 112/2016 introduce tre strumenti di tutela patrimoniale a favore delle persone con disabilità grave ex art. 3, comma 3, della L. 104/1992 prive del sostegno familiare (o destinate ad esserlo per il naturale invecchiamento di chi le assiste):
A ciascuno di questi strumenti la legge collega un pacchetto di agevolazioni fiscali significative (art. 6): esenzione dall’imposta di successione e donazione, imposte ipotecaria e catastale in misura fissa, deducibilità delle erogazioni liberali. Il vincolo è uno solo: lo scopo esclusivo di inclusione sociale, cura e assistenza della persona con disabilità grave, da indicare espressamente nell’atto costitutivo del trust, nel regolamento del fondo speciale o nel vincolo di destinazione.
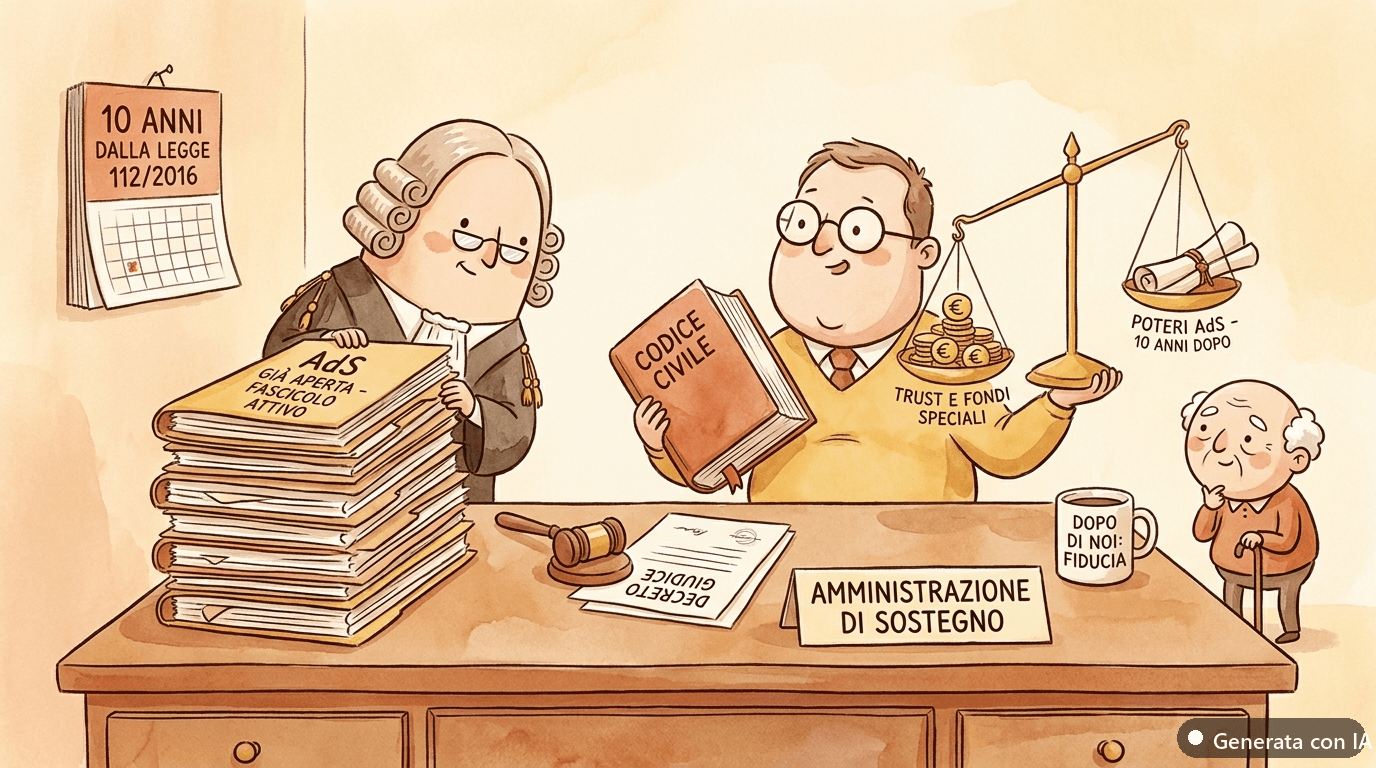
Qui la prassi notarile e quella tutelare si guardano in cagnesco da anni. Due scenari, due risposte diverse.
Scenario A, Il disponente è un familiare capace. Genitori, fratelli, parenti, terzi conferiscono beni propri al trust o al fondo speciale a beneficio del soggetto fragile. Nessuna autorizzazione del giudice tutelare: chi dispone del proprio patrimonio non ne risponde al tutore di nessuno.
Scenario B, Il disponente è il beneficiario di amministrazione di sostegno. Qui le cose cambiano radicalmente. Se i beni che alimentano il vincolo escono dal patrimonio del beneficiario, scatta la disciplina degli atti di straordinaria amministrazione: serve l’autorizzazione del giudice tutelare ex artt. 374 e 411 c.c. La Corte di Cassazione, con l’ordinanza n. 1396 dell’8 febbraio 2026, ha ribadito che l’AdS non è una procura in bianco e che ogni atto dispositivo del beneficiario deve essere espressamente previsto nel decreto di nomina o autorizzato volta per volta. Tradotto per il notaio frettoloso: senza decreto specifico, niente trust.
Una delle soluzioni operative più eleganti, e ormai diffusa nelle prassi dei Tribunali di Roma, Milano, Brescia e Trieste, è la nomina dell’amministratore di sostegno come guardiano del trust (o, nel fondo speciale, come soggetto di vigilanza nel contratto di affidamento fiduciario).
Il vantaggio è duplice. Da un lato l’AdS, in quanto interprete naturale dei bisogni e delle aspirazioni del beneficiario, dialoga con il trustee sulle erogazioni e sull’attuazione del programma di assistenza. Dall’altro, il giudice tutelare conserva il controllo: il guardiano-AdS riferisce nei rendiconti annuali (art. 380 c.c., richiamato dall’art. 411 c.c.), e qualsiasi delibera del trustee che incida sulla qualità della vita del beneficiario passa nel filtro tutelare.
La Corte costituzionale, con la sentenza n. 94 del 3 luglio 2025, ha confermato la centralità della Legge 112/2016 nell’attuazione dell’art. 12 della Convenzione ONU sui diritti delle persone con disabilità: la tutela patrimoniale è uno snodo della capacità giuridica, non un dispositivo di sostituzione della volontà. Sostegno, non sostituzione: la parola d’ordine vale per il giudice tutelare come per il trustee.
Domanda delicata. Il beneficiario di AdS, se conserva capacità residua su quello specifico atto, può istituire un trust autodichiarato sui propri beni? La risposta operativa è sì, ma con paracadute:
L’alternativa al trust è il vinclo di destinazione ex art. 2645-ter c.c., che presenta il vantaggio della trascrivibilità immobiliare ma sconta la consueta diffidenza giurisprudenziale verso le scappatoie successorie. Il fondo speciale con contratto di affidamento fiduciario, infine, resta lo strumento prediletto quando si vuole coinvolgere un ente del Terzo Settore, un’associazione, una fondazione, nella gestione concreta del progetto di vita.
A dieci anni dalla Legge 112/2016, il bilancio resta a luci e ombre. Sul fronte fiscale lo strumento ha tenuto: l’esenzione totale dall’imposta di successione e donazione ha reso il trust “Dopo di Noi” più conveniente di qualsiasi soluzione alternativa di pianificazione patrimoniale. Sul fronte sostanziale, però, restano nodi vistosi: la dotazione del Fondo nazionale è cresciuta poco, l’accesso ai progetti regionali è disomogeneo da Trento a Trapani e, soprattutto, la cultura del coordinaento fra strumento patrimoniale e amministrazione di sostegno è ancora episodica, affidata alla sensibilità del singolo giudice tutelare o del singolo notaio.
La direzione, però, è chiara: il legislatore italiano ha scelto un modello in cui la tutela patrimoniale e la tutela personale si sostengono a vicenda. Tradotto: il trust senza l’AdS è una cassaforte senza chi sappia aprirla nei momenti giusti; l’AdS senza il trust rischia di lasciare il beneficiario in balìa dei rendiconti e degli imprevisti dopo la morte di chi oggi se ne fa carico.
Conclusione operativa. Per i genitori e i familiari di persone con disabilità grave, pianificare oggi significa muoversi su due binari paralleli: aprire (o rinegoziare) l’amministrazione di sostegno disegnandone i poteri in vista del futuro, e affiancarle uno strumento patrimoniale ex L. 112/2016, scegliendo fra trust, vincolo di destinazione o fondo speciale. La regola d’oro è che gli atti si scrivono insieme: notaio, avvocato familiarista e, quando occorre, magistrato tutelare. Senza coordinamento, anche l’atto meglio confezionato è destinato a inciampare nel primo rendiconto annuale.
Contenuto redatto con il supporto di sistemi di AI (Reg. UE 2024/1689). Ha natura informativa e non costituisce parere legale.